 Folien herunterladen
Ein Zeichen für eine Verschärfung der Kapazität: Ausfall von Routenführungen nimmt wieder zu
Veröffentlicht: Donnerstag, Oktober 01, 2026 | 09:00 CDT
Onthispage
US-Spotmarkt
US-Spotmarktprognose: Trockentransporter voller Lkw
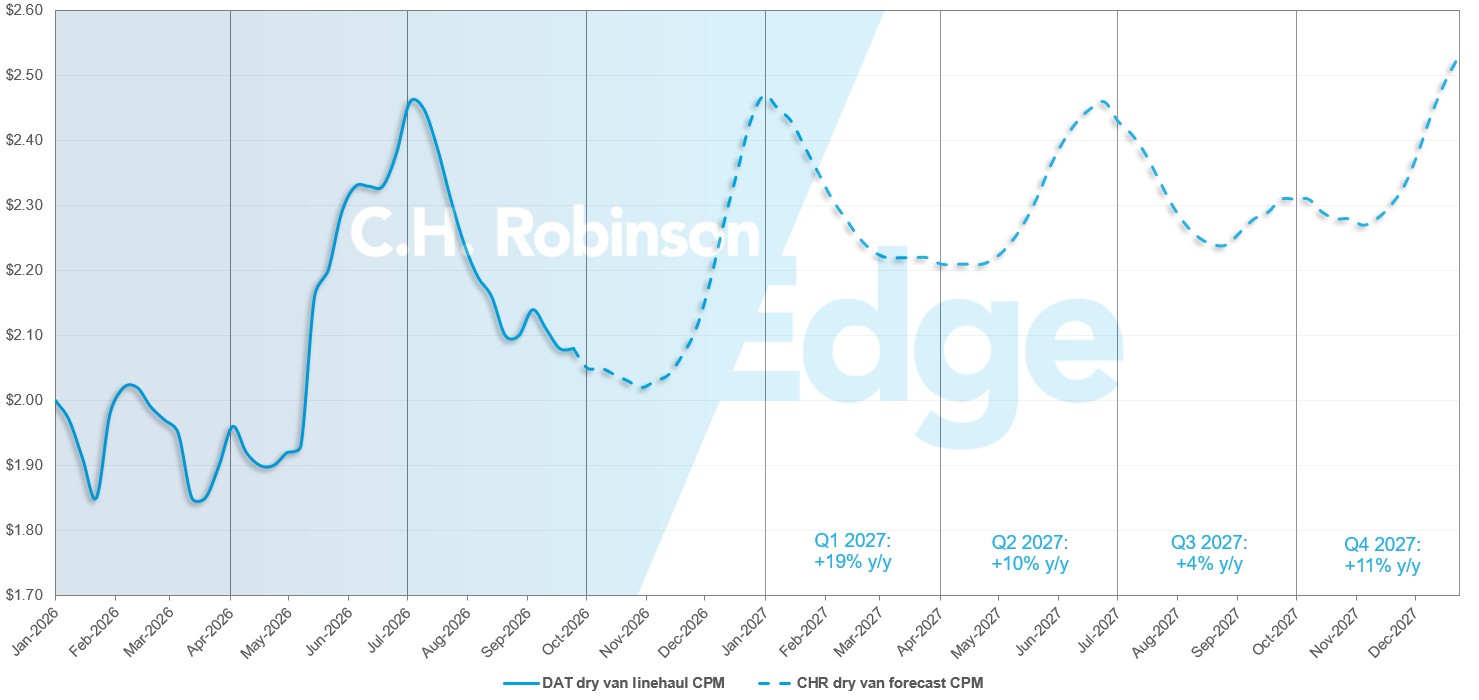
Die Prognose für die Kosten pro Meile des C.H. Robinson Trockenwagens 2026 bleibt bei +30 % im Jahresvergleich (j/j), während die Prognose für 2027 bei +10 % im Jahresvergleich liegt.
C.H. Robinson Spotmarkt Prognose für Trockentransporter
US-Spotmarktprognose: Gekühlte LKW-Ladung
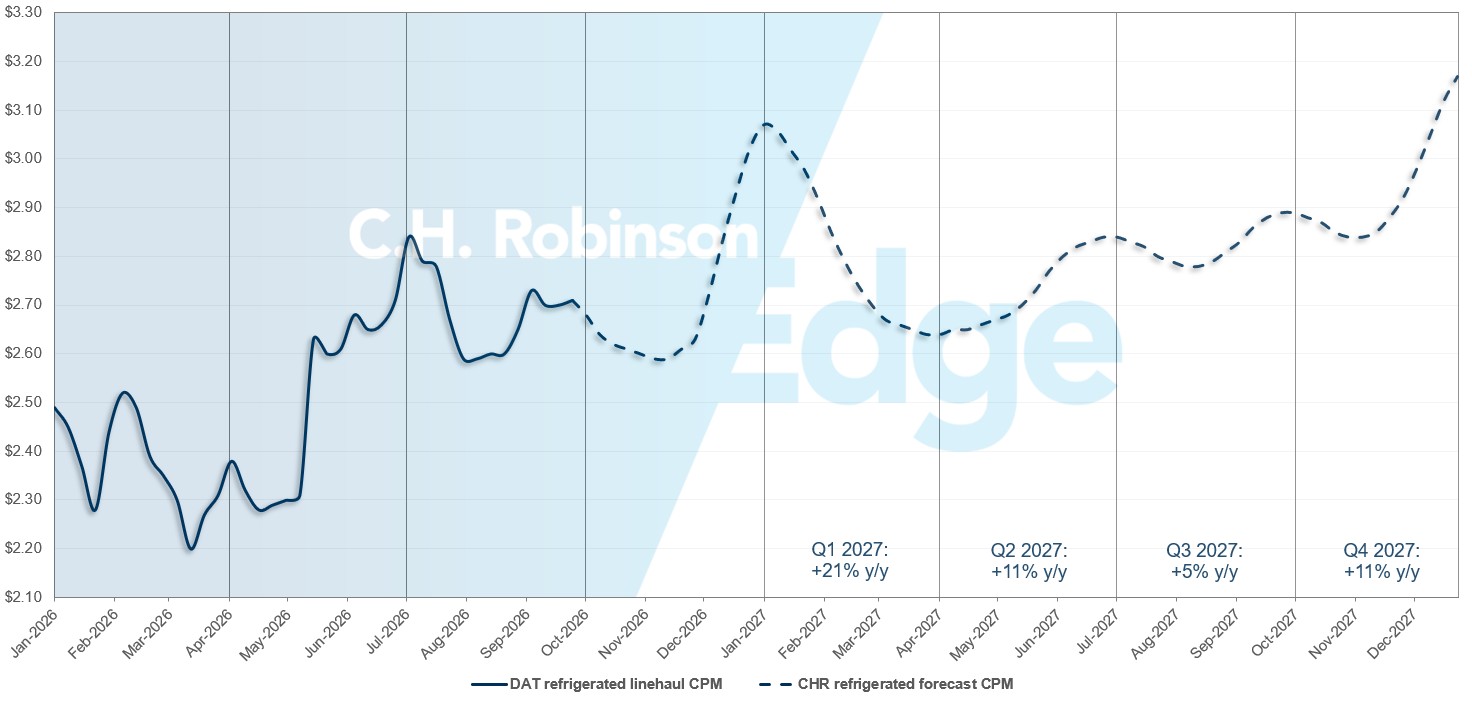
Die Prognose für die Kosten pro Meile des C.H. Robinson Kühlwagens 2026 bleibt bei +31 % im Jahresverlauf, während die Prognose für 2027 bei +11 % im Jahresvergleich liegt.
C.H. Robinson Spotmarkt für gekühlte LKW-Ladungen Prognose
US-Spotmarktprognose: Flachbett-LKW
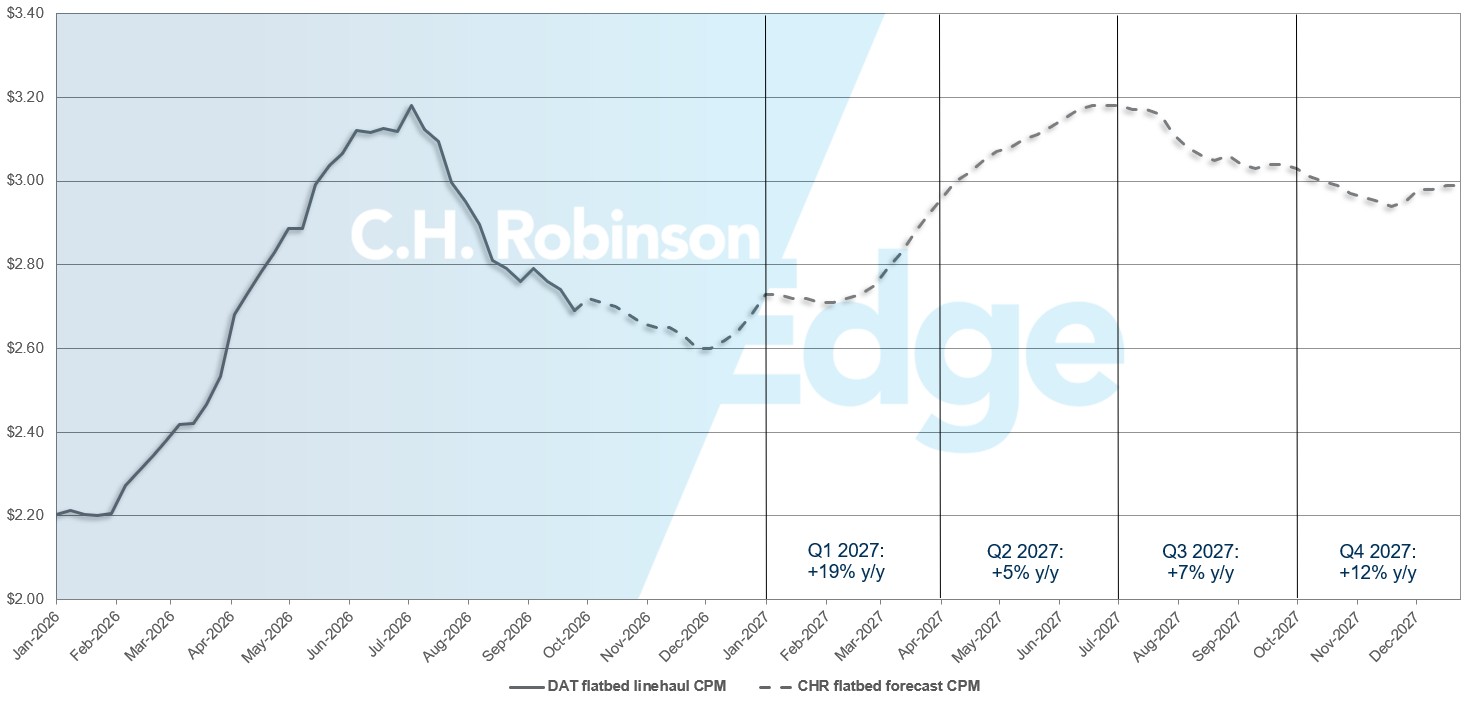
Die Prognose für die Kosten pro Meile für 2026 von C.H. Robinson liegt weiterhin bei +28 % im Jahresvergleich, während die Prognose für 2027 bei +10 % im Jahresvergleich liegt.
C.H. Robinson Spotmarkt-Prognose für Flachbett-LKW-Ladungen
Vertrags-Lkw-Ladeumgebung
Die folgenden Erkenntnisse stammen von C.H. Robinson Managed Solutions™, das ein großes Kundenportfolio aus verschiedenen Branchen betreut.
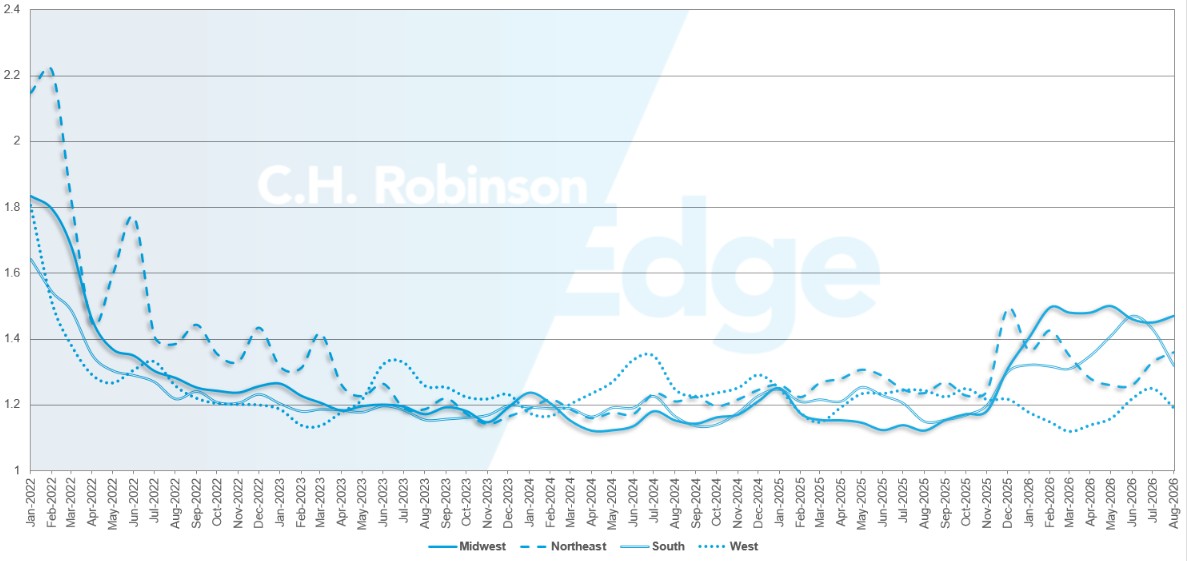
Die Routenführungstiefe ist ein Indikator dafür, wie weit ein Versender in seine Backup-Strategien gehen muss, wenn Transportunternehmen eine Ausschreibung ablehnt. Eine Routenführertiefe von 1,0 wäre perfekte Leistung, und 2,0 extrem schlecht.
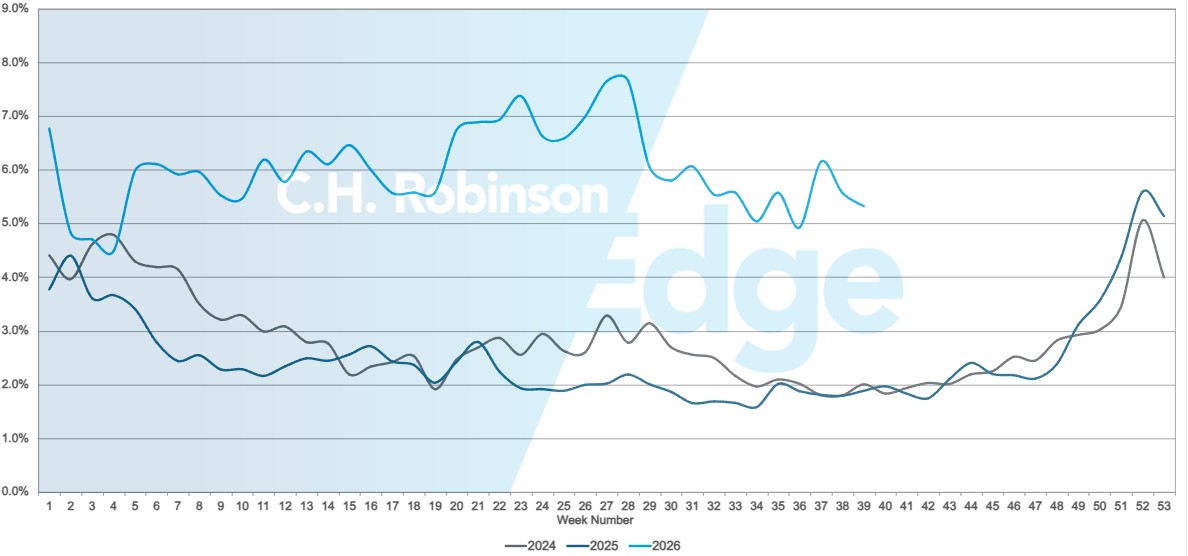
Routenführer-Fehler treten auf, wenn der Routenführer erschöpft ist und kein bevorzugter Frachtführer die Fracht annimmt, wodurch die Sendung auf den Spotmarkt geschickt wird.
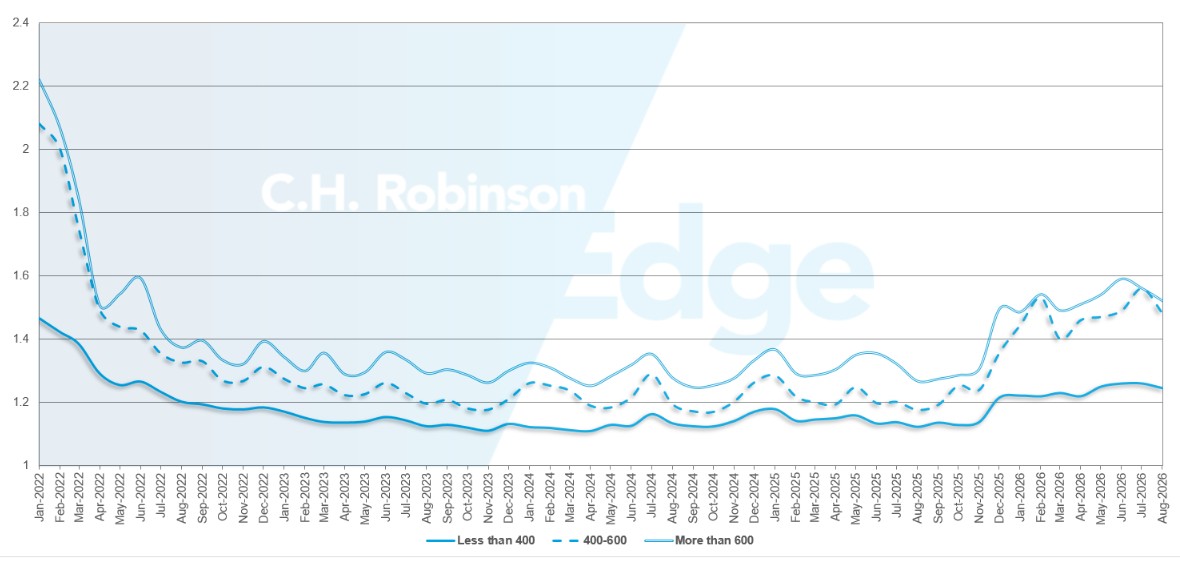
Wie in den untenstehenden Diagrammen dargestellt, ist nach drei Jahren historisch flacher Bedingungen von 2022 bis 2025 die Leistung der Routenführer ein Zeichen für die dynamische Natur des Truckload-Marktes im Jahr 2026. Während der Feiertagsperiode am 4. Juli, als die Spotmarktpreise ihren Höhepunkt erreichten, zeigten auch die Routenführertiefe und das Ausfallen der Routenführer die schlechteste Performance des Jahres 2026.
Seitdem hat sich der Markt beruhigt. Die Routenführer schnitten im August besser ab als in den beiden vorherigen Monaten, mit einer durchschnittlichen Routenführertiefe bei allen nordamerikanischen Lieferungen von 1,35. Aufgrund des Labor-Day-Feiertags stiegen die Tiefe der Routenführer und die Ausfälle erneut stark an, sind aber seitdem wieder rückläufig.
Aus Entfernungssicht bleibt die Streckenlänge ein bestimmender Faktor für die Bedingungen der Routenführung, wobei kürzere Strecken von weniger als 400 Meilen (1,25) deutlich besser abschneiden als Lieferungen über 600 Meilen (1,51).
Nordamerikanische Routenführer-Tiefen-Metriken: Nach Streckenlänge
Geografisch verzeichnete der Süden die größte Verbesserung aller Regionen, als die Spitzensaison beendet wurde, und verbesserte sich auf 1,33 gegenüber 1,43 im Vormonat.
US-Routenführer-Tiefenmetriken: Nach Region
Die Ausfälle der Routenführer gingen von dem Sommerhöchststand von 7,5 % zurück, was die erwartete saisonale Abschwächung des Lkw-Lademarktes nach dem 4. Juli-Feiertag zeigt. Sie sanken auf fast 5 %, bevor sie in den letzten Wochen über 6 % anstiegen.
Die Ausfallraten der Routenführung bleiben deutlich höher als die Vorjahre.
US-Routenführungsfehler
Gekühlte Lkw-Ladung
Landesweit erreichten die Preise für gekühlte Spotmärkte inklusive Kraftstoff im September einen Rekord von 3,60 $ pro Meile und übertrafen damit den bisherigen Allzeithoch aus Februar 2022 während der Pandemie.
Die zugrundeliegende Geschichte ist jedoch ganz anders. Die reinen Linientransportpreise bleiben deutlich unter dem Höchststand von 2022, was zeigt, wie viel der heutigen Preise durch Kraftstoff und nicht nur durch die Frachtnachfrage bestimmt wird.
Ostküste der Vereinigten Staaten
Der östliche Kühlmarkt folgt nun den erwarteten Mustern auf der Abwärtsseite des Spitzenverkehrs von Obst und Gemüse in den nördlichen Anbauregionen. Der Nordosten verzeichnete im September einen der größten Rückgänge bei den Losband-zu-Lkw-Verhältnissen, was auf eine verbesserte Verfügbarkeit der Ausrüstung und eine Erleichterung der Kapazitätsbedingungen zurückzuführen ist.
Obwohl die Preise im Vergleich zu historischen Werten weiterhin hoch sind, stammt ein Großteil der jüngsten Aufwärtsbewegung eher durch Kraftstoffzuschläge als durch die zugrundeliegende Nachfrage im Verkehr.
Mit Blick auf die Zukunft wird erwartet, dass sich der Nordostmarkt im Oktober weiter lockert. Die Kapazität für gekühlte Lkw sollte im Verhältnis zur Sommererntezeit leicht verfügbar sein, obwohl die Dieselkosten weiterhin höhere Gesamttransportraten unterstützen werden, als viele Verlader zu dieser Jahreszeit typischerweise erwarten.
Zentralvereinigte Staaten
Die Bedingungen für gekühlte Märkte im zentralen Teil der Vereinigten Staaten normalisieren sich nach der Hauptsaison weiter. Der obere Mittlere Westen erlebte im September eine deutliche Entlastung im Ausgangslast-zu-Lkw-Verhältnis, da die erntebezogene Fracht langsamer wurde und die Kapazität von anderswo in die Region zurückkehrte.
Gleichzeitig haben die südlichen Märkte gesehen, wie die Linientransportpreise gesunken sind, da die Nachfrage von den Sommerhöchstständen nachließ.
Trotz sinkender Linientransportkosten bleiben die Gesamttransportkosten aufgrund höherer Kraftstoffzuschläge erhöht. Zu Beginn des Oktober wird erwartet, dass sich die Frachtbedingungen in weiten Teilen der Region stabilisieren, wobei die Märkte in Texas und im oberen Mittleren Westen traditionelleren saisonalen Mustern folgen.
Obwohl eine weitverbreitete Kapazitätsknappheit nicht erwartet wird, bleiben die Dieselpreise ein entscheidender Einfluss auf die Transportbudgets der Verschiffer.
Westküste der Vereinigten Staaten
Der westliche Kühlmarkt könnte die engste Region des Landes sein. Der pazifische Nordwesten hat in den letzten Wochen die stärkste Kapazitätsknappung erlebt, unterstützt durch saisonale Erzeugnisse. Die Kapazität im pazifischen Nordwesten wird voraussichtlich bis Oktober knapp bleiben, während die Ernte andauert.
Dieselpreise, die in Teilen der Region über 8 US-Dollar pro Gallone liegen, haben die Kosten für den Transport von Kühlprodukten zu einer Zeit in die Höhe getrieben, zu einer Zeit, in der die Preise normalerweise gesunken wären. Während der Südwesten typischerweise im September Zinssenkungen verzeichnet, blieben die Bedingungen stabil.
Es wird erwartet, dass die kalifornischen Märkte weiterhin stark von den Kraftstoffkosten beeinflusst bleiben. Selbst wenn sich die Preise für Linehaul stabilisieren, werden erhöhte Dieselpreise die Kosten für den Gesamtgekühltransport wahrscheinlich deutlich über den saisonalen Normen halten.
Flachbett-LKW
Nach einer starken Sommerbau- und Projektgütersaison zeigt der Flachbettmarkt weiterhin Stabilität. Die Nachfrage wird weiterhin durch Infrastrukturprojekte, Fertigungsaktivitäten, Energieinvestitionen und den Bau von Rechenzentren unterstützt.
Doch der breite Anstieg der Nachfrage nach Flachbetten zu Beginn des Sommers hat sich weitgehend abgekühlt und entspricht den saisonalen Erwartungen in weiten Teilen des Landes. Infolgedessen sind die Tarife für Flachbett-Streckentransporte seit Mitte August leicht gesunken.
Die Gesamttransportkosten erzählen jedoch eine andere Geschichte. Trotz niedrigerer Preise für Linientransporter haben steigende Dieselpreise die All-in-Flachbettpreise im gleichen Zeitraum um etwa 5 % nach oben getrieben.
Kraftstoff ist sowohl für Frachtführer als auch für Verlader zu einem immer wichtigeren Kostentreiber geworden, insbesondere im Flachbettmarkt, wo die Umpositionierung von Lkw und Anhängern oft erhebliche Nicht-Einnahme-Meilen bedeutet. Deadhead schmälert die Rentabilität von Frachtführer und macht die Kraftstoffkostenrückgewinnung zu einem wachsenden Schwerpunkt in der gesamten Branche.
Während die meisten Regionen den erwarteten saisonalen Trends folgen, haben sich mehrere Gebiete stärker als erwartet verschärft. Der Nordosten verzeichnete im September den deutlichsten Anstieg der Lade-zu-Lkw-Verhältnisse und übertraf damit die normalen saisonalen Muster.
Industrieller Fracht, baubezogene Nachfrage und laufende Projektarbeiten haben zu engeren Kapazitätsbedingungen in der Region beigetragen. Die Kapazität wird voraussichtlich im Oktober relativ begrenzt bleiben.
Auch der Mittlere Norden und Südosten erlebten im September eine Enge, allerdings in einem deutlich gemäßigteren Tempo. In den meisten Gebieten ist weiterhin Kapazität verfügbar, aber die Kombination aus stetiger industrieller Nachfrage und höheren Betriebskosten hat die breitere Lockerung verhindert, die viele normalerweise für das vierte Quartal erwarten würden.
Außerhalb dieser Regionen verhalten sich die Flatbett-Marktbedingungen im Allgemeinen wie saisonale Trends. Die Sommergüterwellen haben sich gemäßigt, der Bau beginnt seine typische allmähliche Verlangsamung, und der Oktober wird voraussichtlich relativ stabile Marktbedingungen bringen.
Größere Störungen sind nicht zu erwarten, und die Streckentransportraten werden voraussichtlich im aktuellen Stand bleiben. Kraftstoff bleibt die wichtigste Wildcard. Wenn die Dieselpreise hoch bleiben, könnten die Gesamttransportkosten über den saisonalen Normen bleiben, selbst wenn Angebot und Nachfrage nach dem unterliegenden Flachbett weiter ins Gleichgewicht gehen.
Daher sollten Versender sich nicht nur auf die Änderungen der Linientransportraten konzentrieren, sondern auch auf den wachsenden Einfluss von Kraftstoff auf die gesamten Transportausgaben.
Stimme des Frachtführers
Was sagt der asset-basierte Frachtführer über das aktuelle Frachtumfeld? Dies sind Beobachtungen aus einem Querschnitt des Vertragsfrachtführers im C.H. Robinson -Netzwerk – dem größten Nordamerikas.
Markt
- Die meisten Frachtführer-Netzwerke weisen eine konstante Nachfrage und erhöhte Ausschreibungsabsagen auf.
- Der Frachtführer strebt weiterhin nach sinnvollen Tariferhöhungen für vertragliche Frachtfracht, um steigende Betriebskosten auszugleichen.
- Dedizierte, wiederholbare und hochwertige Fracht wird bevorzugt, während ineffiziente Fracht zunehmend vermieden wird.
- Rekordhohe Dieselpreise bleiben ein großes Problem. Der Frachtführer berichtet, dass Treibstoffzuschläge die Leerlaufzeit, die verlängerte Routen, die Wettereinflüsse und den Bedarf an temperaturkontrolliertem Fracht nicht abdecken. Frachtführer leidet weiterhin unter den gestiegenen Kosten der Deadhead-Kilometer und den allgemeinen Cashflow-Herausforderungen.
Fahrer
- Die Rekrutierung und Bindung von Fahrern bleiben die größte Herausforderung der Branche, darunter Fluktuation, ein schrumpfender Kandidatenpool und zunehmender Wettbewerb um erfahrene Fahrer.
- Fahrergehaltserhöhungen, Empfehlungsboni und Investitionen in die Rekrutierung werden notwendig, um die Personalstärke und die Anzahl der Sitzwagenzahlen aufrechtzuerhalten.
- Bundesgesetzliche Maßnahmen im Zusammenhang mit gewerblichen Führerscheinen, Visa und Englischkenntnissen werden beispielsweise voraussichtlich den verfügbaren Fahrerpool weiter verringern.
Ausrüstung
- Der Flottenausbau bleibt begrenzt, da sich die meisten Frachtführer auf ihren Lkw-Austauschzyklus, die Verbesserung der Anhängernutzung und die Aufrechterhaltung finanzieller Flexibilität konzentrieren.
- Alternde Lastwagen, die weniger kraftstoffeffizient sind, und aufgeschobener Austausch tragen zu höheren Betriebskosten bei, selbst wenn Frachtführer mit den Vorbereitungen für zukünftige Ausrüstungsüberholungen beginnt.
- Die steigenden Kosten für Ausrüstung, Finanzierung, Wartung und Versicherungsprämien verringern weiterhin die Rentabilität und verzögern das großflächige Flottenwachstum.
 Umsetzbare Einblicke in den Frachtmarkt